半导体产业链正在成为机构调研的重要方向。
据证券时报报道,9月14日至18日,共有1169家A股公司获得机构调研。其中,中瓷电子、澄天伟业、中巨芯-U、崇达技术等公司受到机构重点关注。
从调研内容来看,市场关注点已经不再局限于传统意义上的“芯片”,而是进一步延伸至电子陶瓷、第三代半导体、液冷、高端PCB以及封装基板等环节。AI算力需求正在从核心计算芯片向更广泛的半导体产业链传导。
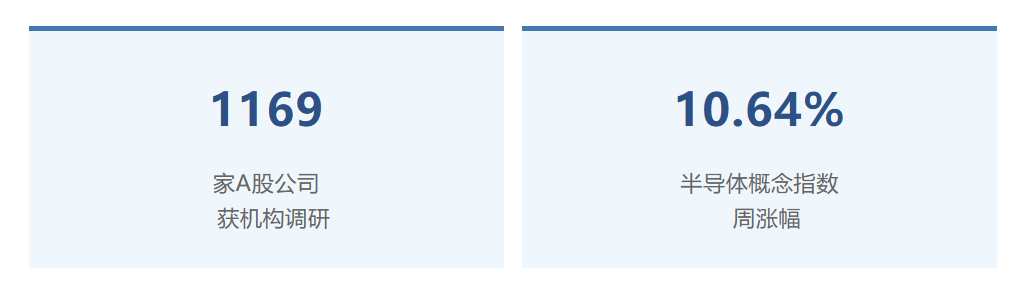
1169家
A股公司获机构调研
10.64%
半导体概念指数周涨幅
一、从“芯片”到“系统”:AI需求正在向产业链外溢
AI算力基础设施持续建设,使半导体产业链的需求结构发生变化。高性能计算芯片本身只是算力系统的一部分,其背后还涉及高速通信、先进封装、电源管理、散热、PCB、封装基板以及关键材料等多个环节。
因此,AI带来的产业需求正在从核心芯片向外围基础设施扩散。从“单点需求”走向“系统级需求”,正在成为当前半导体产业链变化的重要特征。
二、电子陶瓷:AI高速通信需求向材料端传导
在此次机构调研中,电子陶瓷成为市场关注的重点方向之一。
中瓷电子表示,AI驱动的数据中心建设与升级,以及光模块需求增长,正推动陶瓷外壳、陶瓷基板等产品需求提升。
值得关注的是,氮化铝(AlN)薄膜基板等产品需求有所增加。随着高速通信及高性能计算基础设施持续发展,相关材料在散热、封装及高频高速应用中的价值进一步凸显。
从产业链角度来看,AI算力需求的增长不仅带动计算芯片需求,也正在向高速通信、光模块以及相关封装材料等环节传导。
三、液冷散热:AI服务器功耗提升带来新需求
随着AI服务器算力密度不断提升,散热正在成为数据中心基础设施的重要环节。此次调研中,澄天伟业的液冷业务受到机构关注。
公司液冷业务已通过台湾地区核心客户进入美国一家头部半导体企业供应链,产品覆盖冷板、GPU液冷模块及机架内部歧管等。
公司披露,一期液冷模块产能约为2万套/月,二期规划提升至约4万套/月,InnerManifold产能规划接近1万套/月。
从应用场景来看,随着高算力芯片功耗和服务器功率密度提升,传统风冷方案面临更高的散热压力,液冷技术在高性能计算及数据中心中的应用也在持续推进。
四、PCB与封装基板:AI服务器升级带动高端需求
AI服务器具备高速、高频、高算力等特点,也对PCB及封装基板提出了更高要求。
崇达技术在调研中表示,目前公司整体产能利用率约为90%,正加快服务器、通信领域高多层PCB产能建设,并持续导入海外算力客户。
在封装基板方面,公司子公司普诺威2026年上半年实现营业收入4.48亿元,同比增长71.41%;归母净利润约7602.09万元,同比增长198.68%。
随着AI服务器架构持续升级,高多层PCB、高性能封装基板等产品的需求也正在受到产业链关注。对于PCB及封装基板企业而言,AI服务器带来的新增需求正在成为产业结构变化的重要组成部分。
五、第三代半导体:应用场景持续扩展
第三代半导体同样是此次机构调研关注的方向。
中瓷电子表示,公司SiC产品主要面向新能源汽车、光伏储能、工业及电网等领域;GaN射频产品则覆盖卫星互联网、低空安全、反无人机等应用。
与此同时,公司正在推进8英寸晶圆及封装测试平台等产能建设。
从应用端来看,第三代半导体正在从单一应用场景向新能源汽车、能源、电力、通信等多个领域延伸。随着相关应用持续发展,SiC、GaN等材料及器件在功率电子和射频等领域的产业化进程也值得持续关注。
行业观察:AI算力正在拉长半导体产业链
从此次机构调研涉及的企业和业务来看,AI带来的产业影响已经逐渐从计算芯片本身,延伸至材料、封装、散热、PCB以及数据中心基础设施等多个环节。
这意味着,AI算力产业链正在形成更加复杂的需求传导路径:从算力芯片,到先进封装,再到PCB、封装基板、电子陶瓷、液冷等关键配套环节,产业链上下游之间的关联正在进一步加强。
对于半导体产业而言,AI带来的变化并不仅仅体现在芯片需求增长,也体现在材料、制造、封装、散热和系统集成等环节的协同升级。
随着AI基础设施持续建设,算力需求向产业链上下游的传导仍将成为值得关注的产业趋势。
来源:证券时报等公开报道
注:文中数据及企业信息以公开披露及机构调研信息为准。