英特尔加速推进玻璃基板布局:从专利技术到量产验证,产业化进程持续深入

从专利技术布局,到工程样品验证,再到产业链合作和海外产能建设,英特尔正在持续推进玻璃基板技术的产业化。近日,英特尔一项于2022年申请的专利被公开。专利内容涉及将Micro LED集成至IC封装,并利用玻璃基板中的**玻璃通孔(TGV)**实现裸片与封装之间的垂直供电和信号连接。这一专利再次引发业界对英特尔玻璃基板技术路线的关注。事实上,玻璃基板并非英特尔近期才开始布局的技术,公司早在2013年前
IC-SRDI2026:三星据称拟推出最高790亿美元股东回报计划

三星电子据称计划于8月21日公布新一轮股东回报方案,规模预计在90万亿至110万亿韩元之间,最高约合790亿美元,或成为公司近年来规模最大的资本回报计划之一。知情人士透露,三星电子计划于当天韩国时间下午4时左右召开董事会,并在会后公布具体方案。目前尚不清楚相关资金将在现金分红和股票回购之间如何分配,以及整个计划的实施周期。三星电子对此拒绝置评。此次股东回报计划出台之际,AI需求正推动全球存储器市场

美国对多家中国企业发起337调查,涉立讯精密、富士康等

当地时间10月9日,美国国际贸易委员会(USITC)发布公告,正式启动对“特定垂直电力传输系统、其组件及含有该系统的计算系统”的337调查。调查产品范围包括:垂直电力传输系统及其组件,用于数据中心服务器、人工智能和云计算系统,为人工智能(AI)加速器、张量处理单元(TPU)、图形处理单元(GPU)和中央处理单元(CPU)供电,以及含有上述系统的计算系统。涉案产品美国海关编码包括8501、8504系

半导体封测年会:意法半导体CFO:2027年AI收入约80%将来自光芯片

意法半导体首席财务官洛伦佐·格兰迪表示,该公司计划到2027年实现超过20亿美元的人工智能数据中心相关营收,其中约80%将来自用于光纤数据连接的芯片。这是意法半导体今年7月上调相关目标后,首次披露具体业务构成。格兰迪在纽约举行的花旗集团全球科技、媒体与电信大会上说,其余约20%的营收将来自服务器内部冷却系统和电源转换设备所使用的芯片。“短期来看,增长主要将由连接业务推动。”格兰迪说。他表示,意法半

IC-SRDI2026:日政府传拟对晶圆代工厂Rapidus追加出资1,500亿日元

日本官民合作设立的晶圆代工厂Rapidus目标2027年度下半年量产2纳米芯片。而传出日本政府计划追加出资Rapidus,出资额为1,500亿日元,预估2027年度结束前(2028年3月底之前)日本政府对Rapidus的援助金额(出资额+补助额)合计将达约3万亿日元。综合日本媒体21日报导,日本经济产业省将在2027年度预算编列要求中,编列一笔1,500亿日元的资金,为对Rapidus出资款。截至

IC-SRDI2026:【IPO一线】江波龙通过港交所聆讯 拟择日上市

8月23日,香港交易所披露,深圳市江波龙电子股份有限公司(以下简称“江波龙电子”或“公司”)已通过上市聆讯,将择日挂牌上市。根据招股文件,本次募资将用于投资中国区研发、扩大整体产能(重点投资苏州及巴西工厂)、加强销售及营销以提升自有品牌(雷克沙、FORESEE及Zilia)的全球知名度,并用于战略投资及/或收购,目标包括上游芯片设计公司及可巩固区域市场地位的存储产品公司,目标管理团队须具备半导体存

IC-SRDI2026:新思科技与英特尔代工深化合作:面向Intel 14A工艺打造AI驱动的全栈芯片设计“加速引擎”

面向 Intel 14A 设计的经认证 AI 驱动 EDA 流程与多物理场分析:提供电源完整性、热效应和电磁效应的早期洞察,提升设计可预测性并加快设计收敛。从 DTCO 到系统感知协同优化:将协同优化扩展至芯片、封装、IP 和系统层面,支持系统级实现并获得最佳 PPA。多芯片系统与先进封装领先能力:新思科技 3DIC Compiler 平台将从设计探索到签核的支持扩展至采用英特尔 EMIB 和 E

IC-SRDI2026:壁仞科技预计上半年收入增超18倍

8月17日,壁仞科技在港交所发布盈利预告。基于截至2026年6月30日止六个月的未经审核综合管理账目初步测算,公司预计报告期内收入约为11.50亿元至13.00亿元,较2025年同期的约5890万元增长约1852%至2107%。期内亏损及公司拥有人应占亏损约为3.2亿元至4亿元,较上年同期约16.005亿元大幅收窄约75%至80%。公告称,收入高速增长主要得益于人工智能产业高速发展,AI编程、AI

IC-SRDI2026:机构:AI需求激增,2026年半导体市场营收将增长94.1%

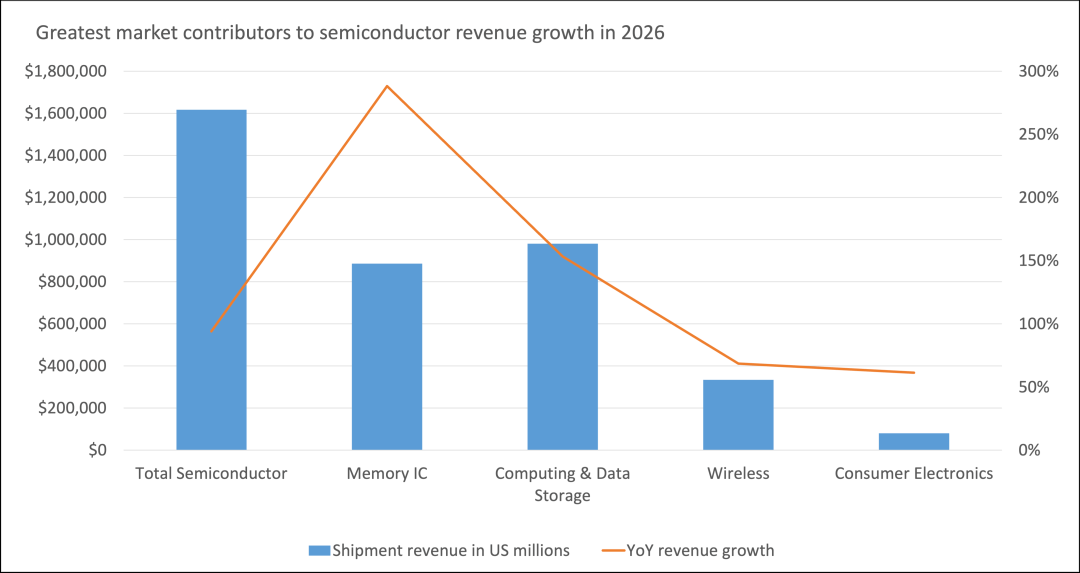
市调机构Omdia最新报告显示,由于AI需求持续超过全球供应能力,推动DRAM和NAND市场实现强劲增长,Omdia将2026年全球半导体市场营收增长预测上调至同比增长94.1%。预计2026年存储器芯片(Memory IC)收入将占全球半导体总营收的50%以上。与此同时,AI需求已超出当前半导体产业的芯片制造和封装能力,高带宽内存(HBM)、先进封装以及先进制程产能等关键环节的瓶颈预计至少将持续